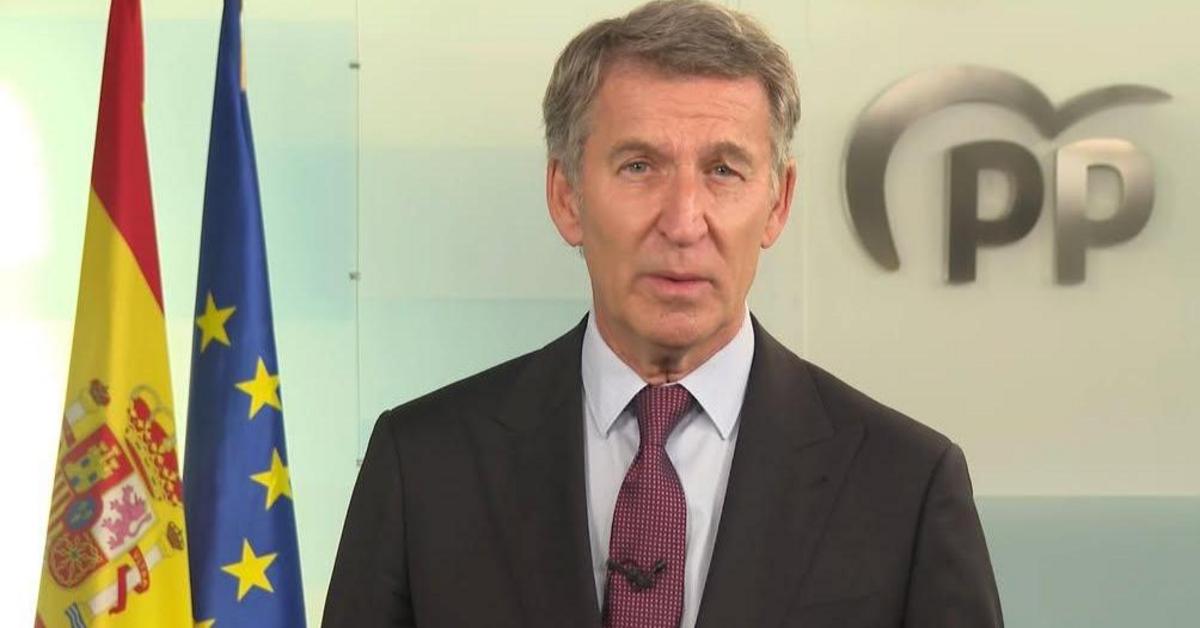
La propuesta principal del Partido Popular en materia de vivienda para las elecciones del 29-N tiene como objetivo aliviar la falta de ahorros previos para cubrir la entrada de un inmueble.
El Partido Popular ha informado que, si accede al Gobierno, ampliará hasta los 50 años la edad máxima para acceder al aval público que ayuda a sufragar la entrada de la primera vivienda. Esta medida ajusta los límites habituales de estas ayudas —que han estado orientadas principalmente a los jóvenes— para facilitar el acceso a la financiación hipotecaria a personas de mediana edad con dificultades para reunir el capital inicial.
Esta propuesta se establece como uno de los puntos clave en la estrategia económica y social del partido de cara a los comicios del próximo 29 de noviembre.
Aspectos esenciales de la iniciativa
| Aspecto clave | Detalle de la propuesta |
| Meta principal | Reducir la dificultad que representa reunir el 20% de entrada que habitualmente exigen las entidades financieras para conceder una hipoteca. |
| Extensión del rango de edad | Se incrementa el límite hasta los 50 años, incluyendo a colectivos que normalmente quedan excluidos de los programas dirigidos exclusivamente a la juventud. |
| Naturaleza del sistema | Se trata de un aval público (una garantía frente a la entidad bancaria), no una subvención sin devolución; el beneficiario debe reembolsar totalmente el préstamo y cumplir con los requisitos de solvencia. |
| Condición política | La implementación real depende de una victoria electoral del PP y de la aprobación de la normativa correspondiente. |
Desafíos y requisitos financieros
Aunque la iniciativa pretende ampliar el grupo de posibles compradores en un mercado con alta demanda, desde los análisis del sector se señala que la medida no elimina los habituales controles de riesgo bancario. Los interesados entre 40 y 50 años deberán continuar demostrando estabilidad laboral y económica para hacer frente a las cuotas mensuales, en un contexto donde aún falta definir detalles sobre límites de ingresos o precios máximos para las viviendas.
Únete al canal de WhatsApp de Más que al día
Recibe las alertas de última hora directamente en tu móvil.
UNIRME GRATIS AL CANALLa propuesta principal del Partido Popular en materia de vivienda para las elecciones del 29-N tiene como objetivo aliviar la falta de ahorros previos para cubrir la entrada de un inmueble.
El Partido Popular ha informado que, si accede al Gobierno, ampliará hasta los 50 años la edad máxima para acceder al aval público que ayuda a sufragar la entrada de la primera vivienda. Esta medida ajusta los límites habituales de estas ayudas —que han estado orientadas principalmente a los jóvenes— para facilitar el acceso a la financiación hipotecaria a personas de mediana edad con dificultades para reunir el capital inicial.
Esta propuesta se establece como uno de los puntos clave en la estrategia económica y social del partido de cara a los comicios del próximo 29 de noviembre.
Aspectos esenciales de la iniciativa
| Aspecto clave | Detalle de la propuesta |
| Meta principal | Reducir la dificultad que representa reunir el 20% de entrada que habitualmente exigen las entidades financieras para conceder una hipoteca. |
| Extensión del rango de edad | Se incrementa el límite hasta los 50 años, incluyendo a colectivos que normalmente quedan excluidos de los programas dirigidos exclusivamente a la juventud. |
| Naturaleza del sistema | Se trata de un aval público (una garantía frente a la entidad bancaria), no una subvención sin devolución; el beneficiario debe reembolsar totalmente el préstamo y cumplir con los requisitos de solvencia. |
| Condición política | La implementación real depende de una victoria electoral del PP y de la aprobación de la normativa correspondiente. |
Desafíos y requisitos financieros
Aunque la iniciativa pretende ampliar el grupo de posibles compradores en un mercado con alta demanda, desde los análisis del sector se señala que la medida no elimina los habituales controles de riesgo bancario. Los interesados entre 40 y 50 años deberán continuar demostrando estabilidad laboral y económica para hacer frente a las cuotas mensuales, en un contexto donde aún falta definir detalles sobre límites de ingresos o precios máximos para las viviendas.
Te puede interesar
La propuesta principal del Partido Popular en materia de vivienda para las elecciones del 29-N tiene como objetivo aliviar la falta de ahorros previos para cubrir la entrada de un inmueble.
El Partido Popular ha informado que, si accede al Gobierno, ampliará hasta los 50 años la edad máxima para acceder al aval público que ayuda a sufragar la entrada de la primera vivienda. Esta medida ajusta los límites habituales de estas ayudas —que han estado orientadas principalmente a los jóvenes— para facilitar el acceso a la financiación hipotecaria a personas de mediana edad con dificultades para reunir el capital inicial.
Esta propuesta se establece como uno de los puntos clave en la estrategia económica y social del partido de cara a los comicios del próximo 29 de noviembre.
Aspectos esenciales de la iniciativa
| Aspecto clave | Detalle de la propuesta |
| Meta principal | Reducir la dificultad que representa reunir el 20% de entrada que habitualmente exigen las entidades financieras para conceder una hipoteca. |
| Extensión del rango de edad | Se incrementa el límite hasta los 50 años, incluyendo a colectivos que normalmente quedan excluidos de los programas dirigidos exclusivamente a la juventud. |
| Naturaleza del sistema | Se trata de un aval público (una garantía frente a la entidad bancaria), no una subvención sin devolución; el beneficiario debe reembolsar totalmente el préstamo y cumplir con los requisitos de solvencia. |
| Condición política | La implementación real depende de una victoria electoral del PP y de la aprobación de la normativa correspondiente. |
Desafíos y requisitos financieros
Aunque la iniciativa pretende ampliar el grupo de posibles compradores en un mercado con alta demanda, desde los análisis del sector se señala que la medida no elimina los habituales controles de riesgo bancario. Los interesados entre 40 y 50 años deberán continuar demostrando estabilidad laboral y económica para hacer frente a las cuotas mensuales, en un contexto donde aún falta definir detalles sobre límites de ingresos o precios máximos para las viviendas.
Únete al canal de WhatsApp de Más que al día
Recibe las alertas de última hora directamente en tu móvil.
UNIRME GRATIS AL CANALLa propuesta principal del Partido Popular en materia de vivienda para las elecciones del 29-N tiene como objetivo aliviar la falta de ahorros previos para cubrir la entrada de un inmueble.
El Partido Popular ha informado que, si accede al Gobierno, ampliará hasta los 50 años la edad máxima para acceder al aval público que ayuda a sufragar la entrada de la primera vivienda. Esta medida ajusta los límites habituales de estas ayudas —que han estado orientadas principalmente a los jóvenes— para facilitar el acceso a la financiación hipotecaria a personas de mediana edad con dificultades para reunir el capital inicial.
Esta propuesta se establece como uno de los puntos clave en la estrategia económica y social del partido de cara a los comicios del próximo 29 de noviembre.
Aspectos esenciales de la iniciativa
| Aspecto clave | Detalle de la propuesta |
| Meta principal | Reducir la dificultad que representa reunir el 20% de entrada que habitualmente exigen las entidades financieras para conceder una hipoteca. |
| Extensión del rango de edad | Se incrementa el límite hasta los 50 años, incluyendo a colectivos que normalmente quedan excluidos de los programas dirigidos exclusivamente a la juventud. |
| Naturaleza del sistema | Se trata de un aval público (una garantía frente a la entidad bancaria), no una subvención sin devolución; el beneficiario debe reembolsar totalmente el préstamo y cumplir con los requisitos de solvencia. |
| Condición política | La implementación real depende de una victoria electoral del PP y de la aprobación de la normativa correspondiente. |
Desafíos y requisitos financieros
Aunque la iniciativa pretende ampliar el grupo de posibles compradores en un mercado con alta demanda, desde los análisis del sector se señala que la medida no elimina los habituales controles de riesgo bancario. Los interesados entre 40 y 50 años deberán continuar demostrando estabilidad laboral y económica para hacer frente a las cuotas mensuales, en un contexto donde aún falta definir detalles sobre límites de ingresos o precios máximos para las viviendas.